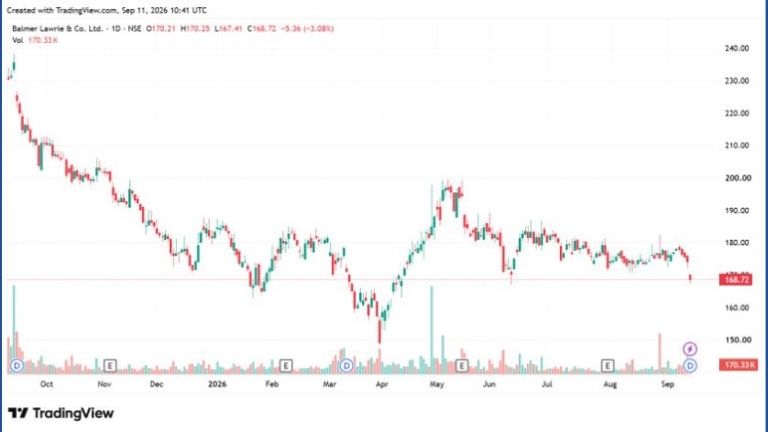
5% Dividend Yield ನೀಡುತ್ತಿರುವ Mini-Ratna PSU Balmer Lawrie ಷೇರು—ಹೂಡಿಕೆದಾರರ ಗಮನ ಸೆಳೆಯುತ್ತಿರುವುದೇಕೆ?
ಷೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಬಹುತೇಕ ಹೂಡಿಕೆದಾರರು ಷೇರು ಬೆಲೆ ಏರಿಕೆಯಾಗುವುದನ್ನೇ ಮುಖ್ಯವಾಗಿ ನೋಡುತ್ತಾರೆ. ಆದರೆ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವವರಿಗೆ Dividend ಕೂಡ ಅಷ್ಟೇ ಪ್ರಮುಖವಾಗಿರುತ್ತದೆ. ಕಂಪನಿಯ ಲಾಭದಿಂದ ನಿಯಮಿತವಾಗಿ ಷೇರುದಾರರಿಗೆ ಹಣ ಹಂಚುವ ಸಂಸ್ಥೆಗಳು ಆದಾಯದ ಮತ್ತೊಂದು ಮೂಲವನ್ನು ನೀಡುತ್ತವೆ.
ಇಂತಹ Dividend-focused ಷೇರುಗಳ ಪಟ್ಟಿಯಲ್ಲಿ ಈಗ ಗಮನ ಸೆಳೆಯುತ್ತಿರುವ ಹೆಸರು Balmer Lawrie. ಇದು Mini-Ratna Category-I PSU ಆಗಿದ್ದು, ವಿವಿಧ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ವ್ಯವಹಾರ ನಡೆಸುತ್ತಿದೆ. Industrial Packaging, Logistics, Greases & Lubricants, Travel & Vacations ಸೇರಿದಂತೆ ಹಲವು ವಿಭಾಗಗಳಲ್ಲಿ ಕಂಪನಿಯ ಚಟುವಟಿಕೆಗಳಿವೆ.
ಲಭ್ಯವಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಕಂಪನಿಯ ಷೇರು ಪ್ರಸ್ತುತ ಸುಮಾರು 5% Dividend Yield ನೀಡುತ್ತಿದೆ. ಅದಕ್ಕಿಂತ ಗಮನಾರ್ಹವಾದ ಸಂಗತಿಯೆಂದರೆ, ಕಳೆದ ಕೆಲವು ವರ್ಷಗಳಲ್ಲಿ ಕಂಪನಿಯ ಲಾಭವು Dividendಗಿಂತ ವೇಗವಾಗಿ ಹೆಚ್ಚಾಗಿದೆ. ಇದರಿಂದ ಭವಿಷ್ಯದಲ್ಲಿ ಕಂಪನಿಯ Dividend ಸಾಮರ್ಥ್ಯ ಹೇಗೆ ಬದಲಾಗಬಹುದು ಎಂಬ ಪ್ರಶ್ನೆ ಹೂಡಿಕೆದಾರರಲ್ಲಿ ಮೂಡಿದೆ.
Balmer Lawrie ಷೇರು: Dividend ಹೂಡಿಕೆದಾರರಿಗೆ ಏಕೆ ವಿಶೇಷ?
FY26ರಲ್ಲಿ Balmer Lawrie ಪ್ರತಿ ಷೇರಿಗೆ ₹8.50 Dividend ಪಾವತಿಸಿದೆ. ಸುಮಾರು ₹168ರ ಷೇರು ಬೆಲೆಯನ್ನು ಆಧಾರವಾಗಿಟ್ಟುಕೊಂಡರೆ, ಇದು ಸುಮಾರು 5% Dividend Yieldಗೆ ಸಮಾನವಾಗುತ್ತದೆ.
ಇಲ್ಲಿ ಮತ್ತೊಂದು ಪ್ರಮುಖ ಅಂಶವಿದೆ. FY22ರಲ್ಲಿ ಕಂಪನಿಯ ಪ್ರತಿ ಷೇರಿನ Dividend ₹6.50ರಷ್ಟಿತ್ತು. ನಂತರ ಅದು FY24ರಲ್ಲಿ ₹8.50ಕ್ಕೆ ಏರಿಕೆಯಾಯಿತು ಮತ್ತು FY26ರವರೆಗೂ ಇದೇ ಮಟ್ಟದಲ್ಲಿ ಮುಂದುವರಿದಿದೆ.
ಅಂದರೆ Dividendನಲ್ಲಿ ಏರಿಕೆ ಕಳೆದ ಕೆಲವು ವರ್ಷಗಳಲ್ಲಿ ಸೀಮಿತವಾಗಿದ್ದರೂ, ಇದೇ ಅವಧಿಯಲ್ಲಿ ಕಂಪನಿಯ Net Profit ಸಾಕಷ್ಟು ವೇಗವಾಗಿ ಹೆಚ್ಚಾಗಿದೆ.
FY22ರಲ್ಲಿ ಕಂಪನಿಯ Net Profit ಸುಮಾರು ₹134 ಕೋಟಿ ಇತ್ತು. FY26ರಲ್ಲಿ ಅದು ₹270.3 ಕೋಟಿಗೆ ಏರಿಕೆಯಾಗಿದೆ. ಅಂದರೆ ನಾಲ್ಕು ವರ್ಷಗಳ ಅವಧಿಯಲ್ಲಿ ಲಾಭ ಸುಮಾರು ಎರಡು ಪಟ್ಟು ಹೆಚ್ಚಾಗಿದೆ.
ಇದು Dividend ಹೂಡಿಕೆದಾರರಿಗೆ ಗಮನಿಸಬೇಕಾದ ಪ್ರಮುಖ ಅಂಶವಾಗಿದೆ. ಏಕೆಂದರೆ ಕಂಪನಿಯ ಲಾಭ ಹೆಚ್ಚಾಗುತ್ತಿದ್ದರೂ Dividend ಅದೇ ವೇಗದಲ್ಲಿ ಹೆಚ್ಚಾಗದಿದ್ದರೆ, ಕಂಪನಿಯ ಬಳಿ ಹೆಚ್ಚಿನ ಲಾಭವನ್ನು ವ್ಯವಹಾರ ವಿಸ್ತರಣೆ, Capital Expenditure ಅಥವಾ Reservesಗಾಗಿ ಉಳಿಸಿಕೊಳ್ಳುವ ಅವಕಾಶ ಇರುತ್ತದೆ.
ಲಾಭ 2 ಪಟ್ಟು ಹೆಚ್ಚಾದರೂ Dividend ಏಕೆ ಅದೇ ಮಟ್ಟದಲ್ಲಿದೆ?
Balmer Lawrieಯ Dividend ಕಥೆಯಲ್ಲಿ ಅತ್ಯಂತ ಆಸಕ್ತಿದಾಯಕ ಅಂಶವೆಂದರೆ Profit Growth ಮತ್ತು Dividend Growth ನಡುವಿನ ವ್ಯತ್ಯಾಸ.
FY22ರಲ್ಲಿ ಕಂಪನಿಯ payout ratio ಸುಮಾರು 82.9% ಇತ್ತು. ಅಂದರೆ ಕಂಪನಿಯ ಲಾಭದ ದೊಡ್ಡ ಭಾಗವನ್ನು Dividend ರೂಪದಲ್ಲಿ ಷೇರುದಾರರಿಗೆ ನೀಡಲಾಗುತ್ತಿತ್ತು.
ಆದರೆ FY26ರ ವೇಳೆಗೆ payout ratio ಸುಮಾರು **53.8%**ಕ್ಕೆ ಇಳಿದಿದೆ.
ಇದನ್ನು ಸರಳವಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವುದಾದರೆ, ಕಂಪನಿಯ ಲಾಭ ವೇಗವಾಗಿ ಹೆಚ್ಚಾದರೂ, ಅದೇ ಪ್ರಮಾಣದಲ್ಲಿ Dividend ಹೆಚ್ಚಿಸಿಲ್ಲ. ಹೀಗಾಗಿ ಲಾಭದ ದೊಡ್ಡ ಭಾಗವನ್ನು ಕಂಪನಿ ತನ್ನಲ್ಲೇ ಉಳಿಸಿಕೊಳ್ಳಲು ಸಾಧ್ಯವಾಗಿದೆ.
FY26ರಲ್ಲಿ ಕಂಪನಿಯ ಒಟ್ಟು Dividend commitment ಸುಮಾರು ₹145.5 ಕೋಟಿ ಎಂದು ಲಭ್ಯವಿರುವ ಮಾಹಿತಿಯಲ್ಲಿ ತಿಳಿಸಲಾಗಿದೆ.
ಇಲ್ಲಿ ಹೂಡಿಕೆದಾರರು ಒಂದು ವಿಷಯವನ್ನು ಗಮನಿಸಬೇಕು. ಕಡಿಮೆ payout ratio ಎಂದರೆ ಕೆಟ್ಟದ್ದು ಎಂದೇ ಅರ್ಥವಲ್ಲ. ಕಂಪನಿ ತನ್ನ ಲಾಭವನ್ನು ವ್ಯವಹಾರ ವಿಸ್ತರಣೆ, ಹೊಸ ಯೋಜನೆಗಳು ಅಥವಾ ಭವಿಷ್ಯದ ಬೆಳವಣಿಗೆಗೆ ಬಳಸುತ್ತಿದ್ದರೆ, ಅದು ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಕಂಪನಿಯ earning capacity ಹೆಚ್ಚಿಸಲು ಸಹಾಯ ಮಾಡಬಹುದು.
ಅದೇ ಸಮಯದಲ್ಲಿ, Dividend ಬಯಸುವ ಹೂಡಿಕೆದಾರರಿಗೆ payout ratio ಮುಂದಿನ ವರ್ಷಗಳಲ್ಲಿ ಹೇಗೆ ಬದಲಾಗುತ್ತದೆ ಎಂಬುದೂ ಮುಖ್ಯವಾಗುತ್ತದೆ.
₹2,700 ಕೋಟಿಗೂ ಅಧಿಕ Revenue: ಕಂಪನಿಯ ವ್ಯವಹಾರ ಎಷ್ಟು ದೊಡ್ಡದು?
Balmer Lawrie ಒಂದೇ ವ್ಯವಹಾರದ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುವ PSU ಅಲ್ಲ. ಕಂಪನಿಯು ಹಲವು ವಿಭಿನ್ನ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿರುವುದರಿಂದ ಅದರ ಆದಾಯದ ಮೂಲಗಳು ಕೂಡ ವೈವಿಧ್ಯಮಯವಾಗಿವೆ.
FY21ರಿಂದ FY26ರವರೆಗೆ ಕಂಪನಿಯ Consolidated Revenue ಸುಮಾರು 12.1% CAGRನಲ್ಲಿ ಬೆಳೆಯುತ್ತಾ FY26ರಲ್ಲಿ ಸುಮಾರು ₹2,706 ಕೋಟಿಗೆ ತಲುಪಿದೆ.
ಅದೇ ಅವಧಿಯಲ್ಲಿ Net Profit ಸುಮಾರು 18.6% CAGRನಲ್ಲಿ ಏರಿಕೆಯಾಗಿ ₹270 ಕೋಟಿಯ ಮಟ್ಟ ತಲುಪಿದೆ.
ಇಲ್ಲಿ ಗಮನಿಸಬೇಕಾದ ಸಂಗತಿ ಎಂದರೆ Profit Growth, Revenue Growthಗಿಂತ ವೇಗವಾಗಿದೆ.
Revenue 12.1% CAGRನಲ್ಲಿ ಬೆಳೆಯುತ್ತಿದ್ದರೆ Profit 18.6% CAGRನಲ್ಲಿ ಬೆಳೆಯುತ್ತಿದೆ. ಇದು ಕಂಪನಿಯ ವಿವಿಧ ವ್ಯವಹಾರ ವಿಭಾಗಗಳಲ್ಲಿ profitability ಸುಧಾರಿಸಿರುವುದನ್ನು ಸೂಚಿಸುತ್ತದೆ.
ಕಂಪನಿಯ ಪ್ರಮುಖ ವಿಭಾಗಗಳಲ್ಲಿ Travel & Vacations, Logistics Services, Greases & Lubricants, Industrial Packaging ಮತ್ತು Logistics Infrastructure ಸೇರಿವೆ.
ಲಭ್ಯವಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, FY26ರಲ್ಲಿ Profit Before Taxಗೆ Travel & Vacations ಸುಮಾರು ₹125.3 ಕೋಟಿ, Logistics Services ₹79.5 ಕೋಟಿ, Greases & Lubricants ₹76 ಕೋಟಿ, Industrial Packaging ₹52.6 ಕೋಟಿ ಮತ್ತು Logistics Infrastructure ₹33.7 ಕೋಟಿ ಕೊಡುಗೆ ನೀಡಿವೆ.
ಇದರಿಂದ Balmer Lawrieಯ Dividend ಸಾಮರ್ಥ್ಯ ಕೇವಲ ಒಂದು ವ್ಯವಹಾರದ ಮೇಲೆ ನಿಂತಿಲ್ಲ ಎಂಬುದು ಸ್ಪಷ್ಟವಾಗುತ್ತದೆ.
₹289 ಕೋಟಿ Operating Cash Flow: Dividendಗೆ ಇದು ಏಕೆ ಮುಖ್ಯ?
ಒಂದು ಕಂಪನಿಗೆ ಲಾಭ ಬರುತ್ತಿದೆ ಎನ್ನುವುದಷ್ಟೇ Dividend ಪಾವತಿಸಲು ಸಾಕಾಗುವುದಿಲ್ಲ. Cash Flow ಕೂಡ ಬಹಳ ಮುಖ್ಯ.
Balmer Lawrie FY26ರಲ್ಲಿ ಸುಮಾರು ₹289 ಕೋಟಿ Operating Cash Flow ದಾಖಲಿಸಿದೆ. FY25ರಲ್ಲಿ ಇದೇ ಮೊತ್ತ ಸುಮಾರು ₹156 ಕೋಟಿ ಇತ್ತು.
ಅಂದರೆ ಒಂದು ವರ್ಷದಲ್ಲಿ Operating Cash Flow ಸುಮಾರು 85% ಹೆಚ್ಚಾಗಿದೆ.
ಇದು Dividend ಹೂಡಿಕೆದಾರರಿಗೆ ಗಮನಾರ್ಹ ಅಂಶ. ಏಕೆಂದರೆ Accounting Profit ಮತ್ತು ನಿಜವಾದ Cash Generation ಒಂದೇ ವಿಷಯವಲ್ಲ. ಕಂಪನಿಯ ವ್ಯವಹಾರದಿಂದ ನಿಜವಾದ ಹಣದ ಒಳಹರಿವು ಉತ್ತಮವಾಗಿದ್ದರೆ, Dividend ಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯಕ್ಕೂ ಅದು ಬೆಂಬಲ ನೀಡಬಹುದು.
FY26ರಲ್ಲಿ ಕಂಪನಿಯ Net Capital Expenditure ಸುಮಾರು ₹64 ಕೋಟಿ ಆಗಿತ್ತು. FY25ರಲ್ಲಿ ಇದು ಸುಮಾರು ₹66 ಕೋಟಿ ಇತ್ತು.
Operating Cash Flowನಿಂದ Capital Expenditure ತೆಗೆದರೆ, FY26ರಲ್ಲಿ ಸುಮಾರು ₹225 ಕೋಟಿ Free Cash Flow ಉಳಿಯುತ್ತದೆ.
FY25ರಲ್ಲಿ Free Cash Flow ಸುಮಾರು ₹90 ಕೋಟಿ ಇತ್ತು. ಹೀಗಾಗಿ FY26ರ Free Cash Flow ಸುಮಾರು 2.5 ಪಟ್ಟು ಹೆಚ್ಚಾಗಿದೆ.
ಇದು ಕಂಪನಿಯ ಹಣಕಾಸು ಸ್ಥಿತಿಯನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಬಹಳ ಮುಖ್ಯವಾದ ಅಂಕಿ.
10 ವರ್ಷಗಳಲ್ಲಿ 8 ವರ್ಷ Positive Free Cash Flow
Balmer Lawrieಗೆ Free Cash Flow ಹೊಸ ವಿಷಯವಲ್ಲ. ಲಭ್ಯವಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, ಕಳೆದ 10 ವರ್ಷಗಳಲ್ಲಿ 8 ವರ್ಷ ಕಂಪನಿಯ Free Cash Flow positive ಆಗಿತ್ತು.
FY22ರಲ್ಲಿ ಮಾತ್ರ ಹೆಚ್ಚಿನ Working Capital ಅಗತ್ಯದಿಂದಾಗಿ Cash Flow ಮೇಲೆ ಒತ್ತಡ ಉಂಟಾಗಿ Negative Free Cash Flow ದಾಖಲಾಗಿತ್ತು.
ಹೀಗಾಗಿ ಒಂದು ವರ್ಷದ Cash Flow ಅನ್ನು ಮಾತ್ರ ನೋಡದೆ, ಹಲವು ವರ್ಷಗಳ Cash Generation ಸಾಮರ್ಥ್ಯವನ್ನು ನೋಡುವುದು Dividend ಹೂಡಿಕೆದಾರರಿಗೆ ಹೆಚ್ಚು ಉಪಯುಕ್ತ.
ಕಂಪನಿಯ ಲಾಭ, Operating Cash Flow ಮತ್ತು Free Cash Flow—ಈ ಮೂರನ್ನೂ ಒಟ್ಟಾಗಿ ನೋಡಿದಾಗ Balmer Lawrieಯ Dividend story ಕೇವಲ ಹೆಚ್ಚಿನ Yield ಮೇಲೆ ನಿಂತಿಲ್ಲ ಎಂಬುದು ಗೋಚರಿಸುತ್ತದೆ.
ಮುಂದಿನ ಭಾಗದಲ್ಲಿ ಕಂಪನಿಯ ₹408 ಕೋಟಿ Cash Cushion, ₹1,583 ಕೋಟಿ Retained Earnings, ಸರ್ಕಾರದ Dividend Norms ಮತ್ತು Balmer Lawrie ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ Dividend ಹೆಚ್ಚಿಸುವ ಸಾಧ್ಯತೆ ಬಗ್ಗೆ ನೋಡೋಣ.
₹408 ಕೋಟಿ Cash Cushion! Balmer Lawrie ಬಳಿ ಇಷ್ಟೊಂದು ಹಣ ಇದ್ದರೂ Dividend ಹೆಚ್ಚಾಗುತ್ತದೆಯೇ?
Balmer Lawrieಯ Dividend ಕಥೆಯನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಕೇವಲ ಪ್ರತಿ ಷೇರಿಗೆ ಸಿಗುವ ₹8.50 Dividend ಅಥವಾ ಸುಮಾರು 5% Yield ಅನ್ನು ನೋಡುವುದು ಸಾಕಾಗುವುದಿಲ್ಲ. ಕಂಪನಿಯ Balance Sheetನಲ್ಲಿ ಎಷ್ಟು ಹಣವಿದೆ, ಎಷ್ಟು Reserves ಇವೆ ಮತ್ತು ಭವಿಷ್ಯದ ವ್ಯವಹಾರಕ್ಕೆ ಎಷ್ಟು ಹಣ ಬೇಕಾಗಬಹುದು ಎಂಬುದನ್ನೂ ಗಮನಿಸಬೇಕು.
ಈ ದೃಷ್ಟಿಯಿಂದ Balmer Lawrieಯ ಹಣಕಾಸಿನ ಸ್ಥಿತಿ ಹೂಡಿಕೆದಾರರ ಗಮನ ಸೆಳೆಯುವಂತಿದೆ. ಕಂಪನಿಯ ಬಳಿ ಉತ್ತಮ ಪ್ರಮಾಣದ Liquid Assets ಮತ್ತು Retained Earnings ಇರುವುದರಿಂದ, ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ Dividend ಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಇದು ಒಂದು ರೀತಿಯ ಬೆಂಬಲವಾಗಬಹುದು.
ಆದರೆ ಇಲ್ಲಿ ಒಂದು ಮುಖ್ಯ ವಿಚಾರ ಇದೆ: ಕಂಪನಿಯ ಬಳಿ ಹಣವಿದೆ ಎಂದ ಮಾತ್ರಕ್ಕೆ ಮುಂದಿನ ವರ್ಷ Dividend ಖಂಡಿತವಾಗಿ ಹೆಚ್ಚಾಗುತ್ತದೆ ಎಂದು ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ. ಕಂಪನಿಯ Capital Expenditure, ಹೊಸ ಯೋಜನೆಗಳು, Working Capital ಅಗತ್ಯ ಮತ್ತು ಭವಿಷ್ಯದ ಹೂಡಿಕೆ ಯೋಜನೆಗಳನ್ನೂ ಮಂಡಳಿ ಪರಿಗಣಿಸಬೇಕಾಗುತ್ತದೆ.
₹408 ಕೋಟಿ Term Deposit: ಕಂಪನಿಯ ಹಣಕಾಸು ಸ್ಥಿತಿ ಹೇಗಿದೆ?
ಮಾರ್ಚ್ 31, 2026ರ ಮಾಹಿತಿಯ ಪ್ರಕಾರ Balmer Lawrie ಬಳಿ ಸುಮಾರು ₹408 ಕೋಟಿ Bank Term Deposits ಇದ್ದವು. ಇದರ ಜೊತೆಗೆ ಸುಮಾರು ₹33.8 ಕೋಟಿ Cash and Cash Equivalents ಕೂಡ ಕಂಪನಿಯ ಬಳಿ ಇತ್ತು.
ಅಂದರೆ ಕಂಪನಿಯ ಬಳಿ ಇರುವ Liquid Resources ಗಮನಾರ್ಹ ಮಟ್ಟದಲ್ಲಿವೆ.
Dividend ಹೂಡಿಕೆದಾರರ ದೃಷ್ಟಿಯಿಂದ ಇದು ಏಕೆ ಮುಖ್ಯ?
ಒಂದು ಕಂಪನಿಯ ವ್ಯವಹಾರದಿಂದ ಉತ್ತಮ ಲಾಭ ಬಂದರೂ, ಅದೇ ಸಮಯದಲ್ಲಿ ದೊಡ್ಡ ಪ್ರಮಾಣದ ಸಾಲ, ಹೆಚ್ಚಿನ Capital Expenditure ಅಥವಾ ದುರ್ಬಲ Cash Position ಇದ್ದರೆ Dividend ಪಾವತಿಸುವ ಸಾಮರ್ಥ್ಯಕ್ಕೆ ಒತ್ತಡ ಬರಬಹುದು.
ಆದರೆ Balmer Lawrieಯ ಸಂದರ್ಭದಲ್ಲಿ Term Deposits ಮತ್ತು Cash Balance ಒಂದು ರೀತಿಯ ಹಣಕಾಸಿನ cushion ನೀಡುತ್ತವೆ.
ಇದರ ಜೊತೆಗೆ ಕಂಪನಿಯ Retained Earnings ಸುಮಾರು ₹1,583.4 ಕೋಟಿ ಇದೆ. ಹೀಗಾಗಿ ಕಂಪನಿಯ ಬಳಿ ಹಿಂದಿನ ವರ್ಷಗಳಲ್ಲಿ ಸಂಗ್ರಹವಾದ ಲಾಭದ ಪ್ರಮಾಣವೂ ಗಮನಾರ್ಹವಾಗಿದೆ.
ಆದರೆ Retained Earnings ಮತ್ತು Cash Balance ಎರಡನ್ನೂ ಒಂದೇ ಅರ್ಥದಲ್ಲಿ ನೋಡಬಾರದು. Retained Earnings ಎಂಬುದು Balance Sheetನಲ್ಲಿನ accumulated profits ಅನ್ನು ಸೂಚಿಸುತ್ತದೆ; ಅದರಲ್ಲಿ ಸಂಪೂರ್ಣ ಮೊತ್ತ ನಗದು ರೂಪದಲ್ಲೇ ಇರಬೇಕೆಂದಿಲ್ಲ.
ಆದ್ದರಿಂದ Dividend ಸಾಮರ್ಥ್ಯವನ್ನು ಅಂದಾಜು ಮಾಡುವಾಗ Profit + Operating Cash Flow + Free Cash Flow + Balance Sheet Liquidity ಎಲ್ಲವನ್ನೂ ಒಟ್ಟಾಗಿ ನೋಡುವುದು ಹೆಚ್ಚು ಸೂಕ್ತ.
ಸರ್ಕಾರದ Dividend Normsಗಿಂತ Balmer Lawrie payout ಹೆಚ್ಚು
Balmer Lawrie ಒಂದು Central Public Sector Enterprise ಆಗಿರುವುದರಿಂದ Dividend Policyಯನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳುವಾಗ ಸರ್ಕಾರದ Dividend guidelines ಕೂಡ ಗಮನಾರ್ಹ.
ಲಭ್ಯವಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, Department of Investment and Public Asset Management ಅಥವಾ DIPAM ಮಾರ್ಗಸೂಚಿಗಳಲ್ಲಿ Central Public Sector Enterprisesಗಳು ತಮ್ಮ Dividend ಅನ್ನು ಸಾಮಾನ್ಯವಾಗಿ Profitನ 30% ಅಥವಾ Net Worthನ 4%—ಇವೆರಡರಲ್ಲಿ ಹೆಚ್ಚಿನದನ್ನು ಆಧಾರವಾಗಿ ಪರಿಗಣಿಸುವ ವ್ಯವಸ್ಥೆ ಇದೆ.
FY26ರಲ್ಲಿ Balmer Lawrie ತನ್ನ Net Profitನ ಸುಮಾರು 53.8% ಅನ್ನು Dividend ರೂಪದಲ್ಲಿ ಹಂಚಿದೆ.
ಅಂದರೆ ಈ payout, ಮೇಲಿನ 30% Profit benchmarkಗಿಂತ ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚಾಗಿದೆ.
ಇದು Dividend ಹೂಡಿಕೆದಾರರಿಗೆ ಒಂದು ಪ್ರಮುಖ signal ಆಗಬಹುದು. ಕಂಪನಿಯ Dividend Policy ಮತ್ತು ಅದರ ಹಿಂದಿನ payout history ನೋಡಿದಾಗ, ಷೇರುದಾರರಿಗೆ ಲಾಭ ಹಂಚುವಲ್ಲಿ ಕಂಪನಿಗೆ ಒಂದು ನಿರ್ದಿಷ್ಟ track record ಇದೆ ಎಂದು ಹೇಳಬಹುದು.
ಆದರೆ ಸರ್ಕಾರದ guideline ಅನ್ನು “ಇಷ್ಟು Dividend ಖಂಡಿತ ಸಿಗುತ್ತದೆ” ಎಂಬ ಖಾತರಿಯಾಗಿ ಅರ್ಥಮಾಡಿಕೊಳ್ಳಬಾರದು.
ಪ್ರತಿ ವರ್ಷ Dividend ನಿರ್ಧಾರವು ಕಂಪನಿಯ ಹಣಕಾಸಿನ ಅಗತ್ಯಗಳು, ವ್ಯವಹಾರದ ಪರಿಸ್ಥಿತಿ, Capital Expenditure ಮತ್ತು ಮಂಡಳಿಯ ನಿರ್ಧಾರಗಳ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
Profit ಇನ್ನಷ್ಟು ಹೆಚ್ಚಾದರೆ Dividend ಕೂಡ ಹೆಚ್ಚಾಗುತ್ತದೆಯೇ?
ಇದೇ Dividend ಹೂಡಿಕೆದಾರರ ಪ್ರಮುಖ ಪ್ರಶ್ನೆ.
Balmer Lawrie ಇದೇ ರೀತಿಯ Profit Growth ಅನ್ನು ಮುಂದುವರಿಸಿದರೆ, ಭವಿಷ್ಯದಲ್ಲಿ Dividend per Share ಹೆಚ್ಚಿಸುವ ಸಾಮರ್ಥ್ಯ ಕಂಪನಿಗೆ ಇರಬಹುದು.
ಆದರೆ ಇಲ್ಲಿ ಎರಡು ಸಾಧ್ಯತೆಗಳಿವೆ.
ಮೊದಲನೆಯದು, ಕಂಪನಿ Profit ಹೆಚ್ಚಾದಂತೆ payout ratioಯನ್ನು ಸ್ಥಿರವಾಗಿರಿಸಿಕೊಂಡು Dividend ಹೆಚ್ಚಿಸಬಹುದು.
ಎರಡನೆಯದು, ಕಂಪನಿ ಹೆಚ್ಚುವರಿ ಲಾಭವನ್ನು ತನ್ನ ವ್ಯವಹಾರ ವಿಸ್ತರಣೆಗೆ ಬಳಸಿಕೊಂಡು Dividend ಅನ್ನು ಈಗಿರುವ ಮಟ್ಟದಲ್ಲೇ ಮುಂದುವರಿಸಬಹುದು.
ಈ ಎರಡರಲ್ಲಿ ಯಾವುದು ನಡೆಯುತ್ತದೆ ಎಂಬುದನ್ನು ಈಗಲೇ ಖಚಿತವಾಗಿ ಹೇಳಲು ಸಾಧ್ಯವಿಲ್ಲ.
ವಾಸ್ತವವಾಗಿ FY24ರಿಂದ FY26ರವರೆಗೆ Dividend ಪ್ರತಿ ಷೇರಿಗೆ ₹8.50ರ ಮಟ್ಟದಲ್ಲೇ ಉಳಿದಿದೆ. ಇದೇ ಅವಧಿಯಲ್ಲಿ ಕಂಪನಿಯ Profit ಮಾತ್ರ ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚಾಗಿದೆ.
ಇದರಿಂದ ಒಂದು ವಿಷಯ ಸ್ಪಷ್ಟವಾಗುತ್ತದೆ—Profit Growth ಸ್ವಯಂಚಾಲಿತವಾಗಿ Dividend Growth ಆಗುವುದಿಲ್ಲ.
ಹೂಡಿಕೆದಾರರು ಮುಂದಿನ Annual Report, Dividend Policy, Capital Expenditure plans ಮತ್ತು Board decisionಗಳನ್ನು ಗಮನಿಸುವುದು ಮುಖ್ಯ.
Travel & Vacations: Dividend storyಗೆ ಪ್ರಮುಖ Growth Engine
Balmer Lawrie ಹಲವು ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿರುವುದರಿಂದ, ಅದರ ಭವಿಷ್ಯದ Earnings Growthಗೆ ವಿವಿಧ ವಿಭಾಗಗಳು ಕೊಡುಗೆ ನೀಡಬಹುದು.
ಅದರಲ್ಲೂ Travel & Vacations ವಿಭಾಗ ಗಮನಾರ್ಹವಾಗಿದೆ.
ಈ ವಿಭಾಗದಲ್ಲಿ Corporate Travel Management, Air Ticketing, Holiday Packages ಮತ್ತು Visa Services ಸೇರಿದಂತೆ ಹಲವು ಸೇವೆಗಳಿವೆ.
ಕಂಪನಿಯ ಗ್ರಾಹಕರಲ್ಲಿ Government Bodies, Public Sector Units ಮತ್ತು Retail Customers ಕೂಡ ಸೇರಿದ್ದಾರೆ.
ಲಭ್ಯವಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ FY26ರಲ್ಲಿ ಈ ವಿಭಾಗದ Ticketing Volumes ಸುಮಾರು 15% Year-on-Year ಹೆಚ್ಚಾಗಿದೆ.
ಅದೇ ಸಮಯದಲ್ಲಿ Government Employee Travel Portalನಲ್ಲಿ Registrations ಸುಮಾರು 25% ಏರಿಕೆಯಾಗಿದೆ.
ಇದು ದೇಶೀಯ ಪ್ರಯಾಣದ ಬೇಡಿಕೆ ಹೆಚ್ಚುತ್ತಿರುವುದರೊಂದಿಗೆ Balmer Lawrieಯ Travel businessಗೂ ಅವಕಾಶಗಳು ಹೆಚ್ಚಾಗಬಹುದು ಎಂಬ ನಿರೀಕ್ಷೆಗೆ ಕಾರಣವಾಗಿದೆ.
ಭಾರತದಲ್ಲಿ Domestic Tourism ಹೆಚ್ಚುತ್ತಿರುವುದು ಕೂಡ ಈ ವಿಭಾಗಕ್ಕೆ ಅನುಕೂಲಕರವಾಗಬಹುದು. Swadesh Darshan 2.0, PRASHAD ಮತ್ತು UDAN ಮುಂತಾದ ಯೋಜನೆಗಳು Tier-2 ಮತ್ತು Tier-3 ನಗರಗಳಲ್ಲಿಯೂ ಪ್ರವಾಸೋದ್ಯಮ ಹಾಗೂ ಸಂಪರ್ಕ ವ್ಯವಸ್ಥೆಯ ಬೆಳವಣಿಗೆಗೆ ಸಹಾಯ ಮಾಡುವ ಉದ್ದೇಶ ಹೊಂದಿವೆ.
ಪ್ರಯಾಣದ ಬೇಡಿಕೆ ಹೆಚ್ಚಾದರೆ Ticket Booking, Corporate Travel ಮತ್ತು Holiday Services ಮೂಲಕ ಕಂಪನಿಯ ಆದಾಯಕ್ಕೂ ಅವಕಾಶ ಸಿಗಬಹುದು.
ಆದರೆ ಇವು Growth Opportunities ಮಾತ್ರ. ಅವು ನೇರವಾಗಿ ಭವಿಷ್ಯದ ಲಾಭ ಅಥವಾ Dividend ಖಚಿತಪಡಿಸುವುದಿಲ್ಲ.
Logistics Business: ಕೇವಲ Freight ಮಾತ್ರವಲ್ಲ
Balmer Lawrieಯ ಮತ್ತೊಂದು ಪ್ರಮುಖ ವ್ಯವಹಾರ Logistics.
ಕಂಪನಿ International Freight Forwarding, Customs Clearance, Surface Transportation, Project Logistics ಮತ್ತು Specialised Supply Chain Solutions ಸೇರಿದಂತೆ ವಿವಿಧ ಸೇವೆಗಳನ್ನು ಒದಗಿಸುತ್ತದೆ.
ಈ ವಿಭಾಗದಲ್ಲಿ Asset-Light Business Model ಕೂಡ ಕಂಪನಿಗೆ ಅವಕಾಶ ನೀಡುತ್ತದೆ.
Third-Party Logistics ಅಥವಾ 3PL ಕ್ಷೇತ್ರದಲ್ಲಿ ದೇಶೀಯ ಬೇಡಿಕೆ ಹೆಚ್ಚುತ್ತಿರುವುದು ಈ ವ್ಯವಹಾರಕ್ಕೆ ದೀರ್ಘಾವಧಿಯ ಅವಕಾಶವಾಗಬಹುದು.
E-commerce parcel volumes, organised supply chains ಮತ್ತು ದೇಶದ logistics infrastructure ವಿಸ್ತರಣೆ ಮುಂತಾದ Structural Trends ಈ ಕ್ಷೇತ್ರಕ್ಕೆ ಬೆಂಬಲ ನೀಡಬಹುದು.
Balmer Lawrie Rail Logistics ಕ್ಷೇತ್ರಕ್ಕೂ ಪ್ರವೇಶಿಸಿದೆ. Steel ಉತ್ಪನ್ನಗಳ ಸಾಗಣೆಯಲ್ಲಿ SAILನಂತಹ ಗ್ರಾಹಕರೊಂದಿಗೆ ಕೆಲಸ ಮಾಡುತ್ತಿರುವುದು ಕಂಪನಿಯ Logistics Businessನ ವ್ಯಾಪ್ತಿಯನ್ನು ವಿಸ್ತರಿಸುವ ಪ್ರಯತ್ನವನ್ನು ತೋರಿಸುತ್ತದೆ.
ಇದರ ಜೊತೆಗೆ Defence, Petrochemicals ಮತ್ತು Engineering ಕ್ಷೇತ್ರಗಳಲ್ಲಿ Heavy-Lift Transportation Projectsಗಾಗಿ ಕಂಪನಿ bids ಮಾಡುತ್ತಿದೆ.
ಯಶಸ್ವಿಯಾಗಿ ಇಂತಹ projects ದೊರೆತರೆ Logistics ವಿಭಾಗದ ಆದಾಯ ಮತ್ತು Profitabilityಗೆ ಹೆಚ್ಚುವರಿ ಅವಕಾಶ ಸಿಗಬಹುದು.
Cold Chain Businessನಲ್ಲಿ 37% Revenue Growth
Balmer Lawrieಯ Logistics Infrastructure ವಿಭಾಗದಲ್ಲೂ ಹಲವು assets ಇವೆ.
ಕಂಪನಿಯು Nhava Sheva, Chennai ಮತ್ತು Kolkataಗಳಲ್ಲಿ Container Freight Stations ಹೊಂದಿದೆ. Visakhapatnamನಲ್ಲಿ Multi-Modal Logistics Hub ಕೂಡ ಇದೆ.
ಇದರ ಜೊತೆಗೆ Cold Chain Business ಅನ್ನು LOGICOLD brand ಅಡಿಯಲ್ಲಿ ನಡೆಸಲಾಗುತ್ತಿದೆ.
ಕಂಪನಿಯ Cold Chain divisionನಲ್ಲಿ ಐದು Temperature-Controlled Warehouses ಕಾರ್ಯನಿರ್ವಹಿಸುತ್ತಿವೆ.
FY26ರಲ್ಲಿ Vijayawada Temperature-Controlled Warehouse commercialisationಗೊಂಡ ನಂತರ Cold Chain Operationsನ Revenue ಸುಮಾರು 37% ಹೆಚ್ಚಾಗಿದೆ.
ಇದು ಗಮನಾರ್ಹ ಬೆಳವಣಿಗೆ.
Cold Chain ಕ್ಷೇತ್ರದಲ್ಲಿ ಆಹಾರ, ಔಷಧ, ಕೃಷಿ ಉತ್ಪನ್ನಗಳು ಮತ್ತು temperature-sensitive products ಸಾಗಣೆಯ ಅಗತ್ಯ ಹೆಚ್ಚಾಗುತ್ತಿರುವುದರಿಂದ ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಈ ವಿಭಾಗಕ್ಕೆ ಇನ್ನಷ್ಟು ಅವಕಾಶ ಸಿಗಬಹುದು.
ಕಂಪನಿ Eastern Indiaಯ ಬೇಡಿಕೆಯನ್ನು ಪೂರೈಸಲು Kolkataಯಲ್ಲಿ ಹೊಸ Temperature-Controlled Warehouse ನಿರ್ಮಿಸುತ್ತಿದೆ.
ಇದರ ಜೊತೆಗೆ Jawaharlal Nehru Port Authority ಸಮೀಪದ Gati Shakti Cargo Terminal ಮತ್ತು ಪ್ರಸ್ತಾವಿತ Free Trade Warehousing Zones ಮುಂತಾದ ಮೂಲಸೌಕರ್ಯ ಯೋಜನೆಗಳು ಕಂಪನಿಯ Logistics Infrastructure Businessಗೆ ಹೊಸ ಆದಾಯದ ಅವಕಾಶಗಳನ್ನು ಸೃಷ್ಟಿಸಬಹುದು.
Greases, Lubricants ಮತ್ತು Packaging Business—Balmer Lawrieಗೆ ಮುಂದಿನ ಬೆಳವಣಿಗೆ ಎಲ್ಲಿಂದ ಬರಬಹುದು?
Balmer Lawrieಯ ವಿಶೇಷತೆ ಎಂದರೆ ಕಂಪನಿಯ ಆದಾಯ ಮತ್ತು ಲಾಭ ಒಂದೇ ಕ್ಷೇತ್ರದ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿಲ್ಲ. Travel ಮತ್ತು Logistics ಜೊತೆಗೆ Greases & Lubricants ಹಾಗೂ Industrial Packaging ಕೂಡ ಕಂಪನಿಯ ಪ್ರಮುಖ ವ್ಯವಹಾರಗಳಾಗಿವೆ.
ಈ ವಿಭಾಗಗಳಲ್ಲಿ ಬೇಡಿಕೆ ಹೆಚ್ಚಾದರೆ ಕಂಪನಿಯ Earnings Growth ಮುಂದುವರಿಯಲು ಅವಕಾಶವಿದೆ. ವಿಶೇಷವಾಗಿ Power, Automotive, Railway ಮತ್ತು Defence ಕ್ಷೇತ್ರಗಳಲ್ಲಿ Lubricants ಹಾಗೂ Transformer Oilsಗೆ ಬೇಡಿಕೆ ಹೆಚ್ಚುತ್ತಿರುವುದು ಕಂಪನಿಗೆ ದೀರ್ಘಾವಧಿಯ ಅವಕಾಶಗಳನ್ನು ನೀಡಬಹುದು.
ಆದರೆ ಹೂಡಿಕೆದಾರರು ಇಲ್ಲಿ ಕೂಡ ಒಂದು ವಿಷಯ ನೆನಪಿಟ್ಟುಕೊಳ್ಳಬೇಕು. ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಯಾವುದೇ Growth Opportunity ಎಂದರೆ ಅದು ಖಚಿತ ಲಾಭ ಎಂದಲ್ಲ. ಕಚ್ಚಾ ವಸ್ತುಗಳ ಬೆಲೆ, ಸ್ಪರ್ಧೆ, ಮಾರ್ಜಿನ್ ಮತ್ತು ಬೇಡಿಕೆಯಲ್ಲಿನ ಬದಲಾವಣೆಗಳು ಅಂತಿಮ ಫಲಿತಾಂಶದ ಮೇಲೆ ಪರಿಣಾಮ ಬೀರಬಹುದು.
Balmerol Lubricants: Power, Auto ಮತ್ತು Defence ಕ್ಷೇತ್ರಗಳಿಂದ ಅವಕಾಶ
Balmer Lawrie ತನ್ನ Greases & Lubricants ಉತ್ಪನ್ನಗಳನ್ನು “Balmerol” brand ಅಡಿಯಲ್ಲಿ ತಯಾರಿಸಿ ಮಾರಾಟ ಮಾಡುತ್ತದೆ.
ಈ ವಿಭಾಗದಲ್ಲಿ Industrial Greases, Automotive Lubricants ಮತ್ತು Specialty Compounds ಸೇರಿದಂತೆ ಹಲವು ಉತ್ಪನ್ನಗಳಿವೆ.
ಇದರ ಜೊತೆಗೆ ಕಂಪನಿ ಪ್ರಮುಖ International ಮತ್ತು Domestic Lubricant Brandsಗಾಗಿ Contract Manufacturing ಕೂಡ ಮಾಡುತ್ತದೆ.
ಕಂಪನಿ ನೀಡಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ, Greases & Lubricants ವಿಭಾಗದ ಕೆಲವು Specialty Products ವೇಗವಾಗಿ ಬೆಳೆಯುತ್ತಿರುವ ಮತ್ತು ಹೆಚ್ಚಿನ Margin ಹೊಂದಿರುವ Sub-segments ಆಗಿವೆ.
ಇದು ಕಂಪನಿಯ Profitabilityಗೆ ಮುಖ್ಯವಾಗಬಹುದು. ಏಕೆಂದರೆ ಸಾಮಾನ್ಯ ಉತ್ಪನ್ನಗಳಿಗಿಂತ Value-added ಮತ್ತು Specialty Productsಗಳಲ್ಲಿ ಉತ್ತಮ Margin ಪಡೆಯುವ ಅವಕಾಶ ಇರಬಹುದು.
ಮುಂದಿನ ದಿನಗಳಲ್ಲಿ ಕಂಪನಿ Synthetic Lubricants, Calcium Sulphonate, Polyurea ಮತ್ತು Non-Lithium Greases ಮುಂತಾದ ಉತ್ಪನ್ನಗಳನ್ನು Commercialise ಮಾಡುತ್ತಿದೆ.
ಇದರ ಹಿಂದಿನ ಪ್ರಮುಖ ಉದ್ದೇಶಗಳಲ್ಲಿ ಒಂದಾಗಿದೆ Lithium ಮುಂತಾದ Volatile Raw Materials ಮೇಲಿನ ಆಮದು ಅವಲಂಬನೆಯನ್ನು ಕಡಿಮೆ ಮಾಡುವುದು.
FY26ರಲ್ಲಿ Greases & Lubricants ವಿಭಾಗದ Volume Growth ಸುಮಾರು 10% ದಾಖಲಾಗಿದೆ.
Power Generation, Automotive, Railways ಮತ್ತು Defence ಕ್ಷೇತ್ರಗಳಲ್ಲಿ Lubricants ಬಳಕೆ ಇರುವುದರಿಂದ ಈ ವಿಭಾಗಕ್ಕೆ ಹಲವು Structural Growth Opportunities ಇವೆ.
ಭಾರತದಲ್ಲಿ Infrastructure ಮತ್ತು Manufacturing ಚಟುವಟಿಕೆಗಳು ಹೆಚ್ಚಾದಂತೆ Industrial Lubricantsಗೆ ಬೇಡಿಕೆಯೂ ಹೆಚ್ಚಾಗುವ ಸಾಧ್ಯತೆ ಇದೆ. ಆದರೆ ಅಂತಿಮವಾಗಿ ಈ ಬೆಳವಣಿಗೆ ಕಂಪನಿಯ Revenue ಮತ್ತು Profitನಲ್ಲಿ ಎಷ್ಟು ಪ್ರತಿಫಲಿಸುತ್ತದೆ ಎಂಬುದನ್ನು ಮುಂದಿನ ಫಲಿತಾಂಶಗಳೇ ತೋರಿಸಬೇಕು.
Industrial Packaging: ದೇಶೀಯ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಪ್ರಮುಖ ಸ್ಥಾನ
Balmer Lawrieಯ ಮತ್ತೊಂದು ಪ್ರಮುಖ ವ್ಯವಹಾರ Industrial Packaging.
ಕಂಪನಿ Industrial Steel Drums ಮತ್ತು Barrels ತಯಾರಿಸುತ್ತದೆ. ಇವು Lubricants, Chemicals, Agrochemicals, Transformer Oils ಮತ್ತು Food Pulp ಮುಂತಾದ ವಿವಿಧ ಕೈಗಾರಿಕೆಗಳಲ್ಲಿ ಬಳಸಲಾಗುತ್ತವೆ.
ಈ ಕ್ಷೇತ್ರದಲ್ಲಿ ಕಂಪನಿಯು ದೇಶೀಯ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಪ್ರಮುಖ ಸ್ಥಾನ ಹೊಂದಿದೆ ಎಂದು ಲಭ್ಯವಿರುವ ಮಾಹಿತಿಯಲ್ಲಿ ಉಲ್ಲೇಖಿಸಲಾಗಿದೆ.
ಆದರೆ ಸಾಮಾನ್ಯ Steel Barrels ಮಾತ್ರ ಕಂಪನಿಯ ಗಮನದಲ್ಲಿಲ್ಲ. ಹೆಚ್ಚಿನ Margin ನೀಡಬಹುದಾದ Value-Added Barrels ಕಡೆಗೂ ಕಂಪನಿ ಗಮನ ಹರಿಸುತ್ತಿದೆ.
FY26ರಲ್ಲಿ Internally Painted Barrels ಉತ್ಪಾದನೆ ಸುಮಾರು 27% ಹೆಚ್ಚಾಗಿದೆ. Lacquered Barrels ಸುಮಾರು 10% ಬೆಳವಣಿಗೆ ಕಂಡಿವೆ.
ಇದರ ಜೊತೆಗೆ Necked-In Drums ಸೇರಿದಂತೆ Value-Added Productsಗಳಲ್ಲೂ ಕಂಪನಿ ವಿಸ್ತರಣೆ ಮಾಡುತ್ತಿದೆ.
ಇಂತಹ ಉತ್ಪನ್ನಗಳತ್ತ ಸಾಗುವುದರಿಂದ ಕೇವಲ Volume ಹೆಚ್ಚಿಸುವುದಕ್ಕಿಂತ Product Mix ಸುಧಾರಿಸುವ ಅವಕಾಶ ಕಂಪನಿಗೆ ಸಿಗಬಹುದು.
ಕಂಪನಿ Export Marketsನಲ್ಲಿಯೂ ವಿಸ್ತರಿಸುತ್ತಿದ್ದು, ಹೊಸ Customer Accounts ಪಡೆಯುವ ಪ್ರಯತ್ನ ಮಾಡುತ್ತಿದೆ.
ಇದು ಯಶಸ್ವಿಯಾದರೆ Industrial Packaging ವಿಭಾಗದಿಂದ ಹೆಚ್ಚುವರಿ Revenue Growthಗೆ ಅವಕಾಶ ಸಿಗಬಹುದು.
Defence ಮತ್ತು Heavy-Lift Projects: ಹೊಸ ಆದಾಯದ ಅವಕಾಶ
Balmer Lawrieಯ Logistics Businessನಲ್ಲಿ Defence ಕ್ಷೇತ್ರವೂ ಗಮನಾರ್ಹ ಅವಕಾಶವಾಗಿ ಕಾಣುತ್ತಿದೆ.
ಕಂಪನಿಯು Defence, Petrochemicals ಮತ್ತು Engineering ಕ್ಷೇತ್ರಗಳಲ್ಲಿ Heavy-Lift Transportation Projectsಗಾಗಿ bids ಮಾಡುತ್ತಿದೆ.
Defence ಮತ್ತು Infrastructure ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ದೊಡ್ಡ ಪ್ರಮಾಣದ equipment ಹಾಗೂ materials ಸಾಗಿಸುವ ಅಗತ್ಯವಿರುವುದರಿಂದ Specialised Logistics ಸೇವೆಗಳಿಗೆ ಬೇಡಿಕೆ ಇರಬಹುದು.
ಇಲ್ಲಿ ಕಂಪನಿಗೆ ದೊಡ್ಡ Projects ದೊರೆತರೆ Logistics Businessನ Profitabilityಗೆ ಸಹಾಯವಾಗಬಹುದು.
ಆದರೆ ಇಂತಹ Projectsನಲ್ಲಿ Competition, Contract Terms, Execution Capacity ಮತ್ತು Project Timing ಪ್ರಮುಖವಾಗಿರುತ್ತವೆ.
ಹೀಗಾಗಿ Defence opportunityಯನ್ನು ಕಂಪನಿಯ ಭವಿಷ್ಯದ Growth Catalyst ಎಂದು ನೋಡಬಹುದು; ಆದರೆ ಇದರಿಂದ ನಿರ್ದಿಷ್ಟ ಪ್ರಮಾಣದ ಲಾಭ ಖಚಿತ ಎಂದು ಪರಿಗಣಿಸುವುದು ಸರಿಯಲ್ಲ.
Rail Logistics ಮತ್ತು 3PL: ಮುಂದಿನ ಹಂತದ ಬೆಳವಣಿಗೆ
Balmer Lawrie ಈಗ ಸಾಂಪ್ರದಾಯಿಕ Logistics ಸೇವೆಗಳ ಜೊತೆಗೆ Rail Logistics ಕ್ಷೇತ್ರದಲ್ಲೂ ತನ್ನ ವ್ಯಾಪ್ತಿಯನ್ನು ವಿಸ್ತರಿಸುತ್ತಿದೆ.
Finished Steel Products ಸಾಗಣೆಯಲ್ಲಿ SAILನಂತಹ ಗ್ರಾಹಕರೊಂದಿಗೆ ಕೆಲಸ ಮಾಡುತ್ತಿರುವುದು ಈ ವಿಸ್ತರಣೆಯ ಒಂದು ಭಾಗವಾಗಿದೆ.
ಇದರ ಜೊತೆಗೆ Domestic Third-Party Logistics ಅಥವಾ 3PL Warehousing Businessನಲ್ಲೂ ಕಂಪನಿ ವಿಸ್ತರಣೆ ಮಾಡುತ್ತಿದೆ.
3PL Businessನಲ್ಲಿ ಗ್ರಾಹಕರಿಗೆ Warehouse, Transportation ಮತ್ತು Supply Chain Management ಮುಂತಾದ ಸೇವೆಗಳನ್ನು ಒದಗಿಸಲಾಗುತ್ತದೆ.
E-commerce ಮತ್ತು organised retail ಬೆಳೆಯುತ್ತಿರುವ ಸಂದರ್ಭದಲ್ಲಿ Warehousing ಹಾಗೂ Supply Chain Infrastructureಗೆ ಬೇಡಿಕೆ ಹೆಚ್ಚಾಗಬಹುದು.
ಇದರಿಂದ Balmer Lawrieಯ Asset-Light Logistics Businessಗೆ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಅವಕಾಶ ಸಿಗಬಹುದು.
Valuation: Balmer Lawrie ಷೇರು ಅಗ್ಗವಾಗಿದೆಯೇ?
ಈಗ Dividend ಜೊತೆಗೆ ಷೇರುದ ಬೆಲೆಯ Valuation ಕೂಡ ಗಮನಿಸಬೇಕಾದ ವಿಷಯ.
ಲಭ್ಯವಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ Balmer Lawrie ಸುಮಾರು 10.3x P/E Multipleನಲ್ಲಿ ವಹಿವಾಟು ನಡೆಸುತ್ತಿದೆ.
ಇದರ ಐದು ವರ್ಷದ Median P/E ಸುಮಾರು 13.2x ಆಗಿದೆ. Diversified Industrial Sectorನ Multiple ಸುಮಾರು 13.9x ಎಂದು ನೀಡಲಾಗಿದೆ.
ಅಂದರೆ ಈ ಅಂಕಿಅಂಶಗಳನ್ನು ಆಧಾರವಾಗಿ ನೋಡಿದರೆ, ಕಂಪನಿಯ ಪ್ರಸ್ತುತ P/E ಅದರ ಐದು ವರ್ಷದ Median ಹಾಗೂ Sector Multipleಗಿಂತ ಕಡಿಮೆಯಾಗಿದೆ.
ಇದು ಮೊದಲ ನೋಟಕ್ಕೆ Valuationನಲ್ಲಿ ಸ್ವಲ್ಪ Comfort ನೀಡಬಹುದು.
ಆದರೆ ಕಡಿಮೆ P/E ಎಂದರೆ ಷೇರು ಖಂಡಿತವಾಗಿಯೂ ಅಗ್ಗವಾಗಿದೆ ಎಂದರ್ಥವಲ್ಲ.
ಮಾರುಕಟ್ಟೆ ಕೆಲವೊಮ್ಮೆ ಕಡಿಮೆ P/E ನೀಡುವುದಕ್ಕೆ ಕಾರಣ ಕಂಪನಿಯ ಭವಿಷ್ಯದ Growth, Business Risks, Cyclicality ಅಥವಾ ಇತರ ಅಂಶಗಳ ಬಗ್ಗೆ ಇರುವ ನಿರೀಕ್ಷೆಗಳಾಗಿರಬಹುದು.
ಹೀಗಾಗಿ P/Eಯನ್ನು ಮಾತ್ರ ಆಧಾರವಾಗಿಟ್ಟುಕೊಂಡು ಹೂಡಿಕೆ ನಿರ್ಧಾರ ತೆಗೆದುಕೊಳ್ಳುವುದು ಸರಿಯಲ್ಲ.
Return Ratios ಕೂಡ ಗಮನಾರ್ಹ
Balmer Lawrieಯ Return Ratios ಕೂಡ ಗಮನ ಸೆಳೆಯುತ್ತವೆ.
ಲಭ್ಯವಿರುವ ಮಾಹಿತಿಯ ಪ್ರಕಾರ ಕಂಪನಿಯ Return on Capital Employed (ROCE) ಸುಮಾರು 14.6% ಮತ್ತು Return on Equity (ROE) ಸುಮಾರು 13.7% ಇದೆ.
ROCE ಕಂಪನಿ ತನ್ನ ಬಳಸಿದ Capitalನಿಂದ ಎಷ್ಟು Operating Return ಸೃಷ್ಟಿಸುತ್ತಿದೆ ಎಂಬುದನ್ನು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ROE ಷೇರುದಾರರ Capital ಮೇಲೆ ಕಂಪನಿ ಎಷ್ಟು Return ಸೃಷ್ಟಿಸುತ್ತಿದೆ ಎಂಬುದನ್ನು ನೋಡಲು ಬಳಸಲಾಗುತ್ತದೆ.
ಈ Return Ratios ಮತ್ತು ಕಡಿಮೆ P/E ಅನ್ನು ಒಟ್ಟಿಗೆ ನೋಡಿದಾಗ, Balmer Lawrie ಕೆಲವು Value-oriented ಹೂಡಿಕೆದಾರರ ಗಮನ ಸೆಳೆಯಬಹುದಾದ ಅಂಶಗಳನ್ನು ಹೊಂದಿದೆ.
ಆದರೆ ಹಿಂದಿನ Return Ratios ಭವಿಷ್ಯದ Returnsಗೆ ಖಾತರಿ ನೀಡುವುದಿಲ್ಲ.
June 2026 Quarter: Revenue 10%, Profit 6% ಏರಿಕೆ
ಕಂಪನಿಯ ಇತ್ತೀಚಿನ Quarterly Performance ಕೂಡ ಗಮನಿಸಬೇಕಾದ ಅಂಶ.
June 2026 quarterನಲ್ಲಿ Balmer Lawrieಯ Revenue ಸುಮಾರು 10% Year-on-Year ಏರಿಕೆಯಾಗಿ ₹749 ಕೋಟಿಗೆ ತಲುಪಿದೆ.
ಅದೇ ಅವಧಿಯಲ್ಲಿ Net Profit ಸುಮಾರು 6% ಹೆಚ್ಚಾಗಿ ₹71 ಕೋಟಿಗೆ ತಲುಪಿದೆ.
ಅಂದರೆ ಕಂಪನಿಯ Earnings Growth ಸಂಪೂರ್ಣವಾಗಿ ನಿಂತಿಲ್ಲ. Revenue ಮತ್ತು Profit ಎರಡೂ Year-on-Year ಆಧಾರದ ಮೇಲೆ ಬೆಳವಣಿಗೆ ಕಂಡಿವೆ.
ಆದರೆ ಇಲ್ಲಿ Revenue Growth ಮತ್ತು Profit Growth ನಡುವೆ ವ್ಯತ್ಯಾಸವಿದೆ.
Revenue 10% ಹೆಚ್ಚಾದರೆ Profit 6% ಮಾತ್ರ ಹೆಚ್ಚಾಗಿದೆ. ಆದ್ದರಿಂದ ಮುಂದಿನ ತ್ರೈಮಾಸಿಕಗಳಲ್ಲಿ Margin Expansion ಆಗುತ್ತದೆಯೇ ಅಥವಾ Profit Growth ಮತ್ತೆ ವೇಗ ಪಡೆಯುತ್ತದೆಯೇ ಎಂಬುದು ಗಮನಿಸಬೇಕಾದ ವಿಷಯ.
Dividend story ಇನ್ನಷ್ಟು ಬಲವಾಗಬೇಕಾದರೆ ಕಂಪನಿಯು Sustainable Profit Growth ಮತ್ತು Strong Cash Flow ಎರಡನ್ನೂ ಮುಂದುವರಿಸಬೇಕಾಗುತ್ತದೆ.
1 thought on “Balmer Lawrie Share Price 2026: 5% Dividend Yield, ಲಾಭ 2 ಪಟ್ಟು ಏರಿಕೆ—ಷೇರು ಇನ್ನಷ್ಟು Dividend ಕೊಡುತ್ತಾ?”